Por Emily Micucci – Proyecto de Reportajes de Worcester County Insights
To read this article in English in the Boston Business Journal, click here.
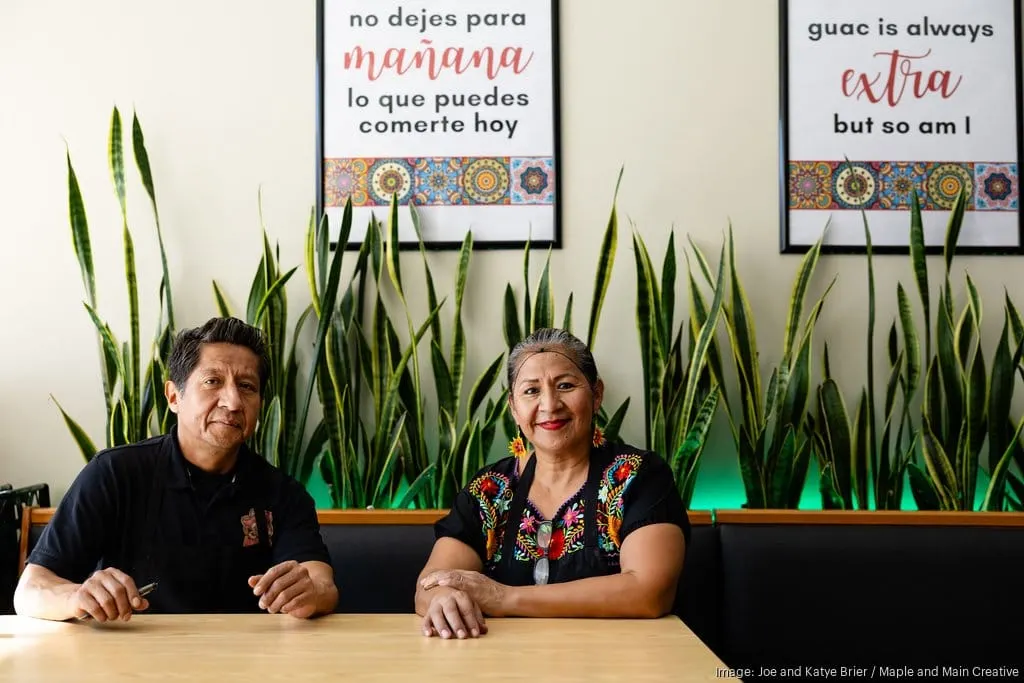
Una mañana de lunes de octubre, una hermana y su hermano revisan cifras e intercambian ideas para hacer crecer su incipiente restaurante mexicano, ubicado en el número 1 de Kelley Square, en Worcester.
Maria Guadalupe Rodriguez, de 55 años, y Rosalio Carmona, de 52, tienen grandes ambiciones para El Sombrero Taqueria, que abrieron en 2022. Con otra ubicación en Solomon Pond Mall, en Marlborough, y una posible tercera en Park Avenue, en Worcester, los hermanos están decididos a ir más allá de la supervivencia.
"No queremos quedarnos pequeños", dijo Rodriguez. "Queremos crecer".
Pero crecer requiere dinero en efectivo. El aumento de los costos de los alimentos está reduciendo sus márgenes de ganancia y los propietarios prevén subir los precios. Otros restaurantes del vecindario han cerrado debido a las presiones financieras.
Carmona, quien estudió hotelería en Quinsigamond Community College y trabaja en la cocina del Beechwood Hotel, en Worcester, invierte sus ganancias en el negocio. Rodriguez, la chef, busca nuevas fuentes de ingresos mediante eventos gastronómicos temporales en empresas locales y un nuevo concepto de comida para llevar llamado "Snackeria". Sus hijos y sobrinas también trabajan allí.
Siendo una de nueve hermanos, Rodriguez aprendió a cocinar de su madre y su abuela, ambas chefs. Recuerda que su madre vendía comida a los vecinos en México y que, cuando era pequeño, su hijo llevaba una olla llena de comida humeante.
Hoy, ella se inspira en ese espíritu emprendedor.
"Tenemos que seguir adelante con calidad, pasión y amor", dijo.
Sin embargo, la determinación por sí sola no puede superar las barreras financieras. Comenzar o ampliar un negocio requiere capital, y quienes no cuentan con el valor acumulado de una vivienda, patrimonio familiar u otros activos suelen tener dificultades para conseguirlo.
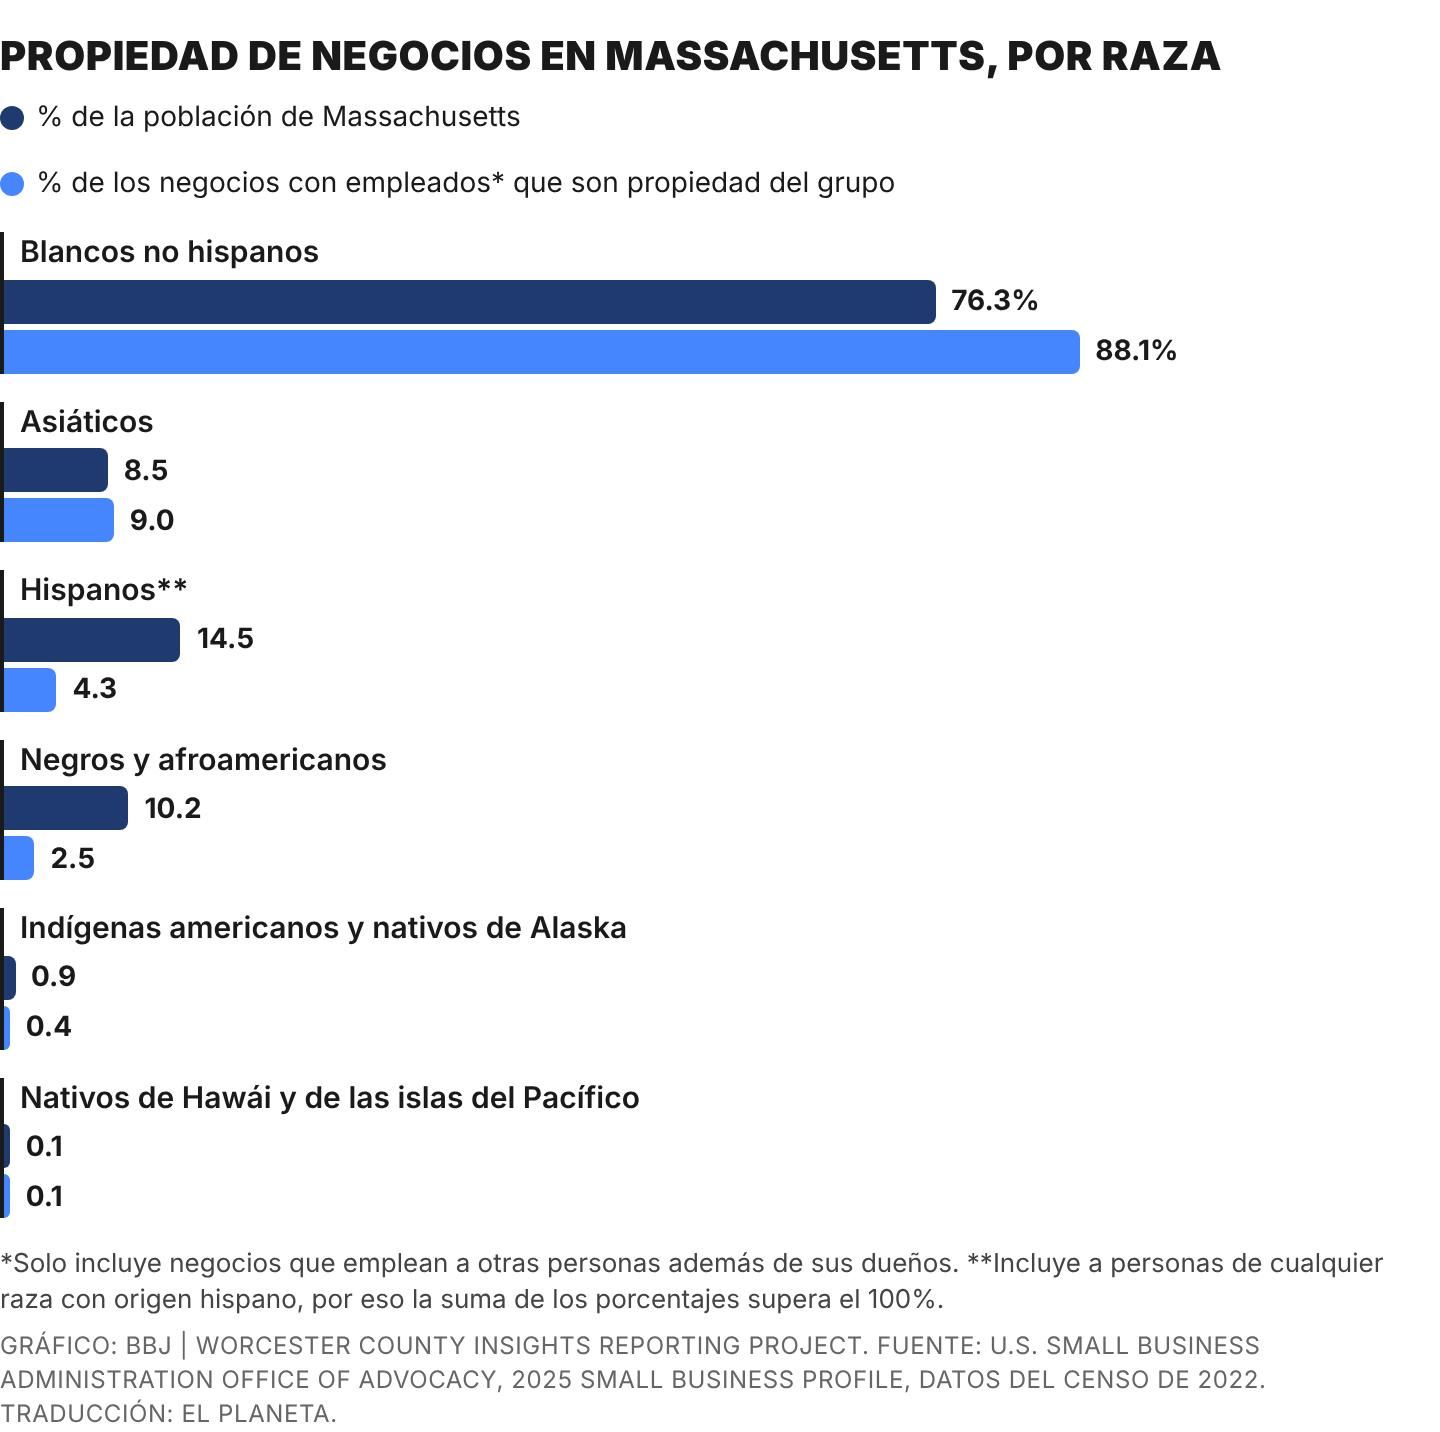
Menos del 1% de las empresas empleadoras del condado de Worcester pertenecen a personas afroamericanas e hispanas, una proporción muy inferior a las tasas nacionales, según Worcester County Insights, una iniciativa de recopilación de datos de Greater Worcester Community Foundation y Worcester Regional Research Bureau. Estas cifras excluyen a los trabajadores autónomos y a los negocios que no tienen empleados remunerados, entre ellos muchas pequeñas empresas dirigidas por emprendedores de color.
El financiamiento convencional puede resultar difícil de conseguir sin garantías o un historial financiero establecido.
Rodriguez y Carmona conocen esta realidad de primera mano. Anteriormente, los hermanos habían operado otro restaurante en Worcester que cerró durante la Gran Recesión. Cuando lo intentaron nuevamente en 2022, consiguieron financiamiento de un hermano que trabaja en la industria petrolera de México, en lugar de acudir a un banco.
Rodriguez no quiso poner en riesgo la casa de cuatro habitaciones que compró con su esposo en Shrewsbury en 2005. Carmona no tenía ninguna propiedad que pudiera utilizar como garantía.
Una vivienda propia
Incluso mientras invierte en el negocio, Carmona persigue otra meta financiera: tener una vivienda propia.
Espera comprar una casa móvil en Worcester, una aspiración modesta que compite con el dinero que destina a El Sombrero. Sus circunstancias ilustran cómo la propiedad de un negocio y la propiedad de una vivienda están relacionadas. Una propiedad puede servir como garantía para obtener financiamiento empresarial, mientras que los ingresos de un negocio pueden ayudar a las familias a ahorrar para comprar una casa. Sin ninguna de las dos cosas, acumular patrimonio se vuelve más difícil.
Carmona ve cómo surgen nuevos condominios por todo Worcester y se pregunta quién puede permitirse comprarlos, mientras las tasas de interés aumentan y los precios de las viviendas siguen por encima de la mediana nacional. Las cifras sugieren que sus preocupaciones están bien fundamentadas.
Según Worcester County Insights (WCI), las tasas de propiedad de vivienda entre las personas afroamericanas e hispanas en el área metropolitana de Worcester se sitúan en el 33%, frente al 71% entre los residentes blancos.
A nivel nacional, las tasas son más altas entre los hogares afroamericanos e hispanos, aunque las disparidades persisten. Un informe de 2025 de la Asociación Nacional de Agentes Inmobiliarios encontró que la tasa de propiedad de vivienda entre los residentes blancos fue del 72% en 2023, en comparación con el 51% entre los hogares hispanos y el 45% entre los hogares afroamericanos.
La brecha en la propiedad de negocios es igualmente pronunciada. Según la Oficina del Censo de Estados Unidos, el 22.6% de las empresas empleadoras del país pertenecían a minorías en 2022, una cifra muy superior a la proporción registrada de empresas empleadoras propiedad de personas afroamericanas e hispanas en el condado de Worcester. Sin embargo, las cifras utilizan categorías raciales y étnicas diferentes y no son directamente comparables.
¿Ayuda de la industria?
Cerrar estas brechas requiere financiamiento e instituciones dispuestas a ayudar a los futuros propietarios a orientarse durante el proceso.
Darryl Caffee, vicepresidente sénior de préstamos hipotecarios de Webster Five Bank, con sede en Auburn, comprende la importancia de la representación en una industria en la que las personas de color siguen estando subrepresentadas.
Caffee, quien es negro, se graduó de la facultad de Derecho en 2012, comenzó a trabajar en el sector bancario como abogado interno y se incorporó a Webster Five en 2018. Actualmente, conecta a quienes aspiran a comprar una vivienda con productos hipotecarios que ofrecen pagos iniciales reducidos e incentivos para compradores de primera vivienda.
Estos esfuerzos se han vuelto más difíciles desde 2025, debido a que las directrices federales sobre la creación de programas que ayuden a los prestamistas a abordar las necesidades sociales relacionadas con la compra de viviendas han cambiado bajo la administración del presidente Donald Trump.
En 2022, los reguladores federales emitieron una declaración en la que indicaban a los prestamistas que crear programas especiales para fomentar la propiedad de vivienda entre las personas de color no infringía las regulaciones federales, que generalmente prohíben los préstamos basados en la raza y que, en teoría, se establecieron para proteger a las personas de color de la discriminación bancaria.
En agosto, la administración Trump revocó esas directrices y afirmó que la interpretación de 2022, emitida durante la administración del presidente Joe Biden, no podía conciliarse con la Ley de Igualdad de Oportunidades de Crédito (Equal Credit Opportunity Act) ni con la Ley de Vivienda Justa (Fair Housing Act).
Para cumplir con estas nuevas directrices federales, Webster Five ahora hace hincapié en los criterios de elegibilidad basados en los ingresos. Los programas de Massachusetts Housing Partnership y Fannie Mae ofrecen alternativas a las hipotecas convencionales.
"Hay que tener acceso a esos productos y programas. De lo contrario, realmente quedas a merced de lo que tu cartera te permita hacer", dijo Caffee.
Para Alexander Hayden, de 26 años, ese acceso ayudó a convertir sus ambiciones en una inversión.
Hayden, gerente de proyectos de construcción de Worcester Housing Authority, creció en Shrewsbury después de que su familia se mudara desde Montreal. Espera construir una cartera de propiedades multifamiliares y, eventualmente, ofrecer servicios de conserjería a los inquilinos.
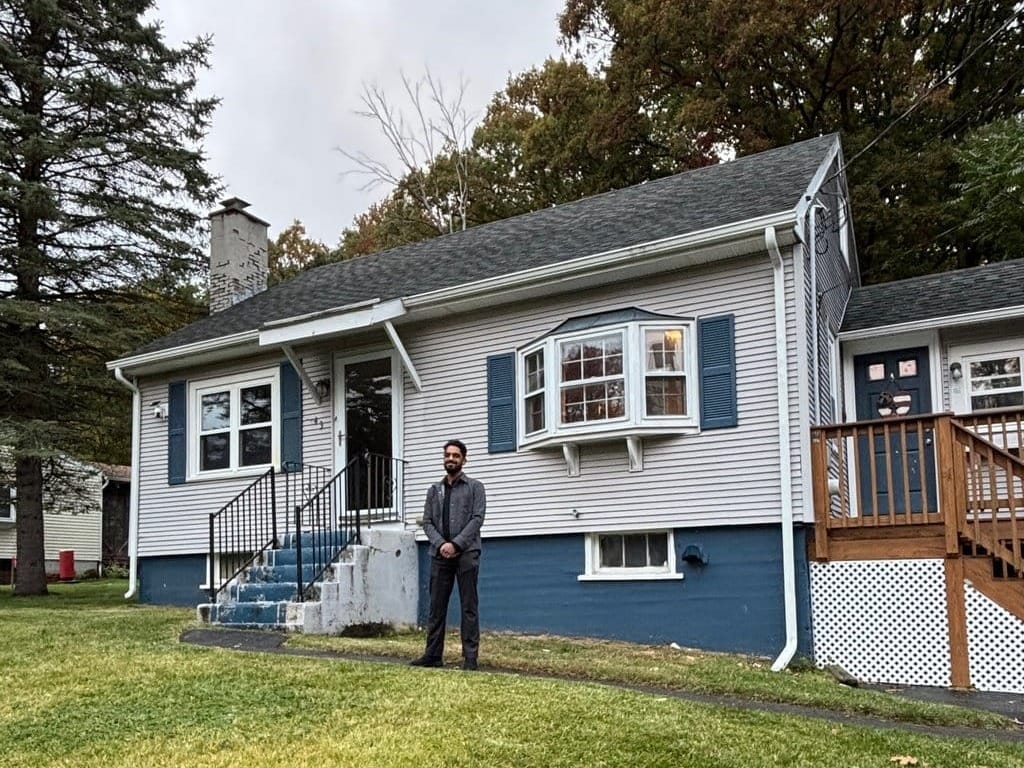
De ascendencia africana, Hayden no pertenece a la categoría de privilegio blanco, pero reconoce que cuenta con ventajas que muchos compradores no tienen. Su madre le permitió utilizar como garantía su propiedad multifamiliar en Shrewsbury. Aun así, los grandes bancos mostraron poco interés en sus planes.
En Webster Five encontró asistencia personalizada. Gracias a los incentivos para compradores de primera vivienda y al uso de la propiedad de su madre como garantía, Hayden compró una pequeña casa de estilo Cape que espera convertir en una propiedad con varias unidades. Su madre es socia silenciosa.
"Quiero poder decir que intenté algo y, si fracasa, fracasa", dijo Hayden.
Su experiencia ilustra lo que es posible cuando coinciden los activos familiares, los programas de financiamiento y la asistencia de los prestamistas, así como las desventajas que enfrentan quienes carecen de esos recursos.
Para los emprendedores que no cuentan con garantías sustanciales, el financiamiento convencional puede resultar especialmente difícil.
Pensar en pequeño
En general, las tasas de aprobación de préstamos empresariales son relativamente altas. Un informe de la Reserva Federal de marzo de 2025 encontró que, en 2023, el 75% de los solicitantes que buscaron préstamos, líneas de crédito o adelantos en efectivo en bancos pequeños recibieron al menos parte del financiamiento solicitado, en comparación con el 66% de los solicitantes en bancos grandes.
Sin embargo, las tasas de rechazo varían según la raza y el origen étnico. Según el informe de 2025 de la Reserva Federal sobre el financiamiento de pequeñas empresas, al 18% de los negocios propiedad de personas blancas se les negó el financiamiento, en comparación con el 39% de los negocios propiedad de personas afroamericanas y el 29% de los negocios propiedad de personas hispanas. Las cifras provienen de una encuesta nacional de 2024 sobre pequeñas empresas empleadoras.
Estas disparidades apuntan a un sesgo institucional, dijo Monica Thomas-Bonnick, vicepresidenta y directora de préstamos comerciales de Webster Five. Como mujer negra y veterana de la industria, se ha enfocado en nivelar las condiciones.
"Las personas que se parecen a mí no constituyen la gran mayoría de quienes son propietarios de negocios", dijo Thomas-Bonnick. "No hemos tenido acceso a las mismas cosas, y eso ha sido intencional".
En lugar de aceptar esas barreras, ella defiende la prestación de asistencia técnica y la educación de los prestatarios sobre los requisitos de los préstamos, especialmente la importancia de mejorar sus puntajes de crédito. Esa atención personalizada prolonga el proceso de ventas, algo que, según dijo, no todos los bancos están dispuestos a asumir.
"Una vez que los educas y les demuestras que te importa que puedan acceder al capital, comienzan a tomar medidas para ayudarlos a alcanzar ese objetivo de tener un negocio propio", dijo Thomas-Bonnick.
Conectarse con este tipo de prestamistas es fundamental, dijo Elizabeth Cruz, presidenta de la Latin American Business Organization, con sede en Worcester.
Las actitudes culturales, incluida la desconfianza hacia las instituciones financieras y la reticencia a hablar sobre las finanzas personales, pueden desalentar a los prestatarios latinos, señaló Cruz.
Igualmente importante es saber dónde encontrar recursos. LABO conecta a los emprendedores con subvenciones respaldadas por el gobierno municipal, competencias de presentación de proyectos empresariales y membresías de la Cámara de Comercio Regional de Worcester.
Cruz cuestiona la percepción de que la propiedad de negocios entre los hispanos es insignificante. Según el Perfil de Pequeñas Empresas de Massachusetts de 2025 de la Administración de Pequeñas Empresas de Estados Unidos, los emprendedores hispanos eran propietarios de 70.512 negocios en todo el estado, lo que representaba el 9.9% de las empresas. Más del 92% no tenía empleados, por lo que quedaba excluido de las estadísticas federales sobre empresas empleadoras. Las cifras se basan en datos del censo de 2022.
"Les digo a nuestros miembros: 'Oigan, ustedes están haciendo grandes contribuciones a este país'", dijo Cruz.
Es un mensaje que Rodriguez, de El Sombrero Taqueria, comparte. Como miembro de LABO, recibió una subvención de $25,000 de la ciudad de Worcester para comprar equipos de cocina. Aunque anteriormente no logró obtener un préstamo empresarial, Rodriguez planea volver a intentarlo para respaldar la expansión del negocio en 2027. Considera que los emprendedores deben defender sus propios intereses, buscar recursos y encontrar prestamistas dispuestos a escuchar sus historias.
Tiene la esperanza de que alguien la escuche cuando vuelva a solicitar un préstamo.
"No tengo el 100% de confianza en que lo vayamos a conseguir, pero vamos a intentarlo", dijo Rodriguez.
- Nota de transparencia: Este artículo fue encargado por Greater Worcester Community Foundation a través del Proyecto de Reportajes de Worcester County Insights. El proyecto apoya el periodismo independiente sobre temas que afectan a las comunidades del condado de Worcester.
- Declaración de intereses: Latin American Business Organization, una de las fuentes de información de este artículo, ha recibido financiamiento de Greater Worcester Community Foundation.